Den Zufall einhegen – Methoden zur Reduktion des Monte-Carlo-Fehlers im Pricing
29.09.2026 | News Know-how Letter
Um die Genauigkeit einer Monte-Carlo-Schätzung zur Bewertung eines Finanzprodukts zu verbessern, ist die Erhöhung der Anzahl der erzeugten Szenarien oft der naheliegendste Weg. Doch die dadurch bewirkte Vergrößerung der Rechenzeit und Datenmenge ist nur in bestimmten Grenzen akzeptabel, und die Konvergenz ist typischerweise langsam. In diesem Artikel befassen wir uns daher mit Methoden, um stattdessen bei gleicher Anzahl der Pfade die Varianz der Monte-Carlo-Schätzung zu reduzieren.
Die vorgestellten Beispiele zeigen, dass bereits durch die Erzeugung paarweise entgegengesetzter Szenarien (antithetic sampling) die Streuung des Schätzers signifikant verringert wird. Weitere Verbesserungen ergeben sich aus dem Einsatz von Kontrollvariablen. Insbesondere das Heranziehen von Proxy-Underlyings mit vereinfachter Dynamik erlaubt es, den Einfluss extremer Events zu kontrollieren und die Effizienz der Monte-Carlo-Schätzung deutlich zu erhöhen.
Einleitung
Das Handeln mit Derivaten bringt die Herausforderung mit sich, den „fairen Preis“ eines Produkts möglichst genau zu ermitteln. Hierbei stellt sich heraus, dass viele der üblichen stochastischen Modelle für die Dynamik der Risikofaktoren bereits für einfach strukturierte Geschäfte keine exakten Bewertungsformeln erlauben. In solchen Fällen bietet sich die Monte-Carlo-Methode an. Sie nutzt die Darstellung des Preises als Erwartungswert geeignet diskontierter Payoffs und approximiert diesen durch den empirischen Mittelwert über eine große Anzahl simulierter Szenarien \(Y_i\), \(i = 1,\ldots,M\). Zum Ergebnis gehört daher häufig ein Konfidenzintervall plausibler Preise.
Um die Varianz einer Monte-Carlo-Schätzung basierend auf unabhängigen Samples um einen gegebenen Faktor zu reduzieren, erhöht sich das erforderliche \(M\) um denselben Faktor. Doch damit steigen auch der Rechenaufwand und die Menge der erzeugten Daten entsprechend. In diesem Artikel befassen wir uns daher anhand von Beispielen mit Methoden für eine effizientere Simulation und Bewertung, mit dem Ziel der Varianzreduktion, und sprechen uns für eine vermehrte Anwendung in der Praxis aus.
Reduktion der Varianz
Um die Varianz des Monte-Carlo-Schätzers zu reduzieren, wurden zahlreiche Methoden vorgeschlagen, die einen Eingriff in die Erzeugung oder in die Auswertung der Zufallszahlen oder beides zugleich mit sich bringen, siehe [2]. Viele dieser Verfahren lassen sich auch miteinander kombinieren.
Ein vielseitiger Ansatz ist das Heranziehen von Kontrollvariablen \(X\). Diese erlauben eine Schätzung, inwieweit der Beitrag eines Pfades vom gesuchten Preis abweicht. Daraus wird eine Korrektur abgeleitet, die vor der Mittelung angewendet wird. Um eine möglichst gute Varianzreduktion zu erzielen, sollten Kontrollvariablen gewählt werden, die stark mit dem Payoff korrelieren. Es eignet sich demnach z. B. der Modellzustand zum Ausübungszeitpunkt der bewerteten Option oder der Payoff eines Proxy-Underlyings mit vereinfachter Dynamik. Auch die brownsche Bewegung als modell- und trade-unabhängige Größe kann hierfür herangezogen werden. Die Korrelation mit dem Payoff wird aus der Simulation heraus ermittelt und fließt in den Korrekturterm ein.
Beim antithetic sampling werden Paare von Pfaden gebildet, die durch Spiegelung der zugrunde liegenden Zufallszahlen entstehen. Die pfadweise Über- oder Unterschätzung des Preises soll durch diese Kombination mit dem entgegengesetzten Szenario \(\widetilde{Y}_i\) zu \(\left(Y_i + \widetilde{Y}_i\right)/2\) möglichst aufgehoben werden. Dies gelingt umso besser, je eher die Auszahlungsfunktion lokal linear in den Zufallsvariablen ist, wie es typischerweise bei ITM-Optionen der Fall ist.
Beim stratified sampling entfernt eine Schichtungsvariable \(X\) ähnlich wie eine Kontrollvariable den Anteil der Varianz von \(Y\), der durch den Zusammenhang mit \(X\) erklärt wird. Die Szenarien werden dabei aus den bedingten Verteilungen \(Y \mid X \in A_i\) für vorab definierte Schichten \(A_i\) erzeugt. Die Methode eignet sich daher vor allem für einfache Modelle, bei denen diese Verteilungen ermittelt werden können.
Eine weitere klassische Methode ist das importance sampling. Dabei wird in Abhängigkeit von den Eigenschaften des gegebenen Trades ein alternatives Maß für die Erzeugung der \(Y_i\) bestimmt, das die für den Preis relevanten Outcomes stärker gewichtet. Für diesen Maßwechsel ist die Kenntnis der Likelihood-Ratio erforderlich. Ein typischer Anwendungsfall sind OTM-Optionen.
Mit unseren numerischen Experimenten wollen wir zeigen, dass man bereits mit einfachen Methoden eine signifikante Varianzreduktion erreichen kann. Die Verfahren sollen zudem im Hinblick auf Modelle und Trades flexibel sein und einen vergleichsweise milden Eingriff in eine bestehende Simulations-Engine bedeuten. Wir fokussieren uns daher im Folgenden auf die beiden zuerst genannten Ansätze Kontrollvariablen und antithetic sampling.
Beispiele
Wir untersuchen die Methoden zur Varianzreduktion zuerst an einer europäischen Swaption im Trolle-Schwartz-Modell [4] für die risikoneutrale Dynamik der instantanen Forward-Raten \(f(t,T)\). Hier ist die Volatilität der \(f(t,T)\) selbst stochastisch und gegeben als \(\sigma_t = \sqrt{y_t}\,\left(\alpha_0 + \alpha_1\tau\right)e^{-\gamma\tau}\), mit dem Zeithorizont \(\tau = T - t\), einem Wurzel-Diffusionsprozess \(y_t\) und Modellparametern \(\alpha_0\), \(\alpha_1\), \(\gamma\). Für den fairen Preis der Swaption gibt es nur eine Näherungsformel, die zudem numerisch anspruchsvoll ist, sodass der Monte-Carlo-Ansatz besonders naheliegend ist.
Zur Validierung der Ergebnisse wenden wir die Methoden auch auf europäische Aktienoptionen im Heston-Modell [3] an. Hier ist die Volatilität ebenfalls stochastisch, \(\sigma_t = \sqrt{y_t}\), mit \(y_t\) wie zuvor, bezieht sich aber auf die relative Bewegung des Underlyings \(dS/S\).
Numerische Experimente
Aufbauend auf den zuvor beschriebenen Modellumgebungen untersuchen wir die Effizienz verschiedener Varianzreduktionsmethoden im Rahmen von Monte-Carlo-Simulationen. Dabei verwenden wir eine einheitliche Methodik: Ausgehend von einer Baseline-Monte-Carlo-Simulation untersuchen wir den Einfluss von Kontrollvariablen, antithetic sampling sowie deren Kombination auf die Varianz des Schätzers. Dabei vergleichen wir die erzielbaren Varianzreduktionen und bewerten die Konsistenz der Methoden über unterschiedliche Modellkontexte hinweg.
Als Ausgangspunkt dient eine Standard-Monte-Carlo-Simulation mit \(M = 10.000\) Pfaden zur Abbildung der stochastischen Dynamik.
Der Preis ergibt sich als Mittelwert der diskontierten Payoffs über alle Pfade. Deren Varianz \(Var_0\) dient als Referenzgröße für die Bewertung der Varianzreduktionsmethoden.
Die Effizienz eines Experiments \(i\) messen wir über den Varianzreduktionsfaktor \(VRF_i = Var_0/Var_i\), wobei \(Var_i\) die Varianz der modifizierten diskontierten Payoffs bezeichnet. Ein höherer Wert von \(VRF\) entspricht dabei einer stärkeren Reduktion der Varianz und somit einer effizienteren Schätzung. Da auch die modifizierten Payoffs näherungsweise unabhängig sind, ist der Quotient gleichbedeutend mit der Varianzreduktion des Monte-Carlo-Schätzers selbst.
Zunächst untersuchen wir den Einsatz von Kontrollvariablen. Geeignet sind hierfür insbesondere Größen, deren Erwartungswert analytisch bekannt ist und die von denselben Einflussgrößen abhängen wie der zu bewertende Payoff. Aufgrund dieser gemeinsamen Abhängigkeit weisen solche Kontrollvariablen typischerweise eine hohe Korrelation zum Payoff auf und ermöglichen damit eine effektive Varianzreduktion. Wir nutzen daher als Variablen u. a. den Modellzustand sowie die zugrunde liegende brownsche Bewegung. Außerdem verwenden wir zusätzlich simulierte, normalverteilte Proxy-Underlyings sowie ihre Payoffs. Deren vereinfachte Dynamik erlaubt eine Bewertung des Trades in geschlossener Form, und sie sind in der Regel geeignet, das Verhalten des tatsächlichen Underlyings gut zu approximieren ([4], Kap. 2.3).
Für jede Kontrollvariable \(k\) sowie deren Kombinationen berechnen wir die resultierende Varianz \(Var_k\) und bestimmen daraus den Varianzreduktionsfaktor \(VRF_k\). Zusätzlich wenden wir antithetic sampling an, sowohl einzeln als auch in Kombination mit Kontrollvariablen, und berechnen wieder \(VRF\).
Wir beginnen mit der Anwendung der beschriebenen Methodik im Trolle-Schwartz-Modell. Im Fokus steht dabei die Monte-Carlo-basierte Bewertung einer europäischen Swaption sowie die Untersuchung geeigneter Kontrollvariablen und deren Einfluss auf die Varianz des Schätzers. Im hier gezeigten Beispiel-Trade ist die Laufzeit 5x10 Jahre (Term x Underlying), strike = 1 %, anfänglich konstante Zinsrate von 1 %, Modellparameter aus Table 1 in [4]. Es wird die Wirkung folgender Kontrollvariablen untersucht:
- proxy_underlying_payoff: Payoff einer Swaption auf die simulierte Proxy-Swaprate.
- state_variable_x: Zustandsvariable des Modells, siehe Gl. (13) in [4].
- proxy_underlying: Normalverteilte Proxy-Swaprate.
- brownian_motion_underlying: Brownsche Bewegung des Underlyings.
- discount_factor: Diskontfaktor bis zum Ausübungszeitpunkt.
- state_variable_phi1 bis state_variable_phi6: Zustandsvariablen des Modells, siehe Gl. (14) – (19) in [4].
Die Kontrollvariablen proxy_underlying und brownian_motion_underlying werden nicht zusammen mit antithetic sampling ausgewertet, da die Variablen selbst unmittelbar aus den gespiegelten Zufallsschocks bestehen, also nach der Mittelung auf allen Pfaden konstant sind.
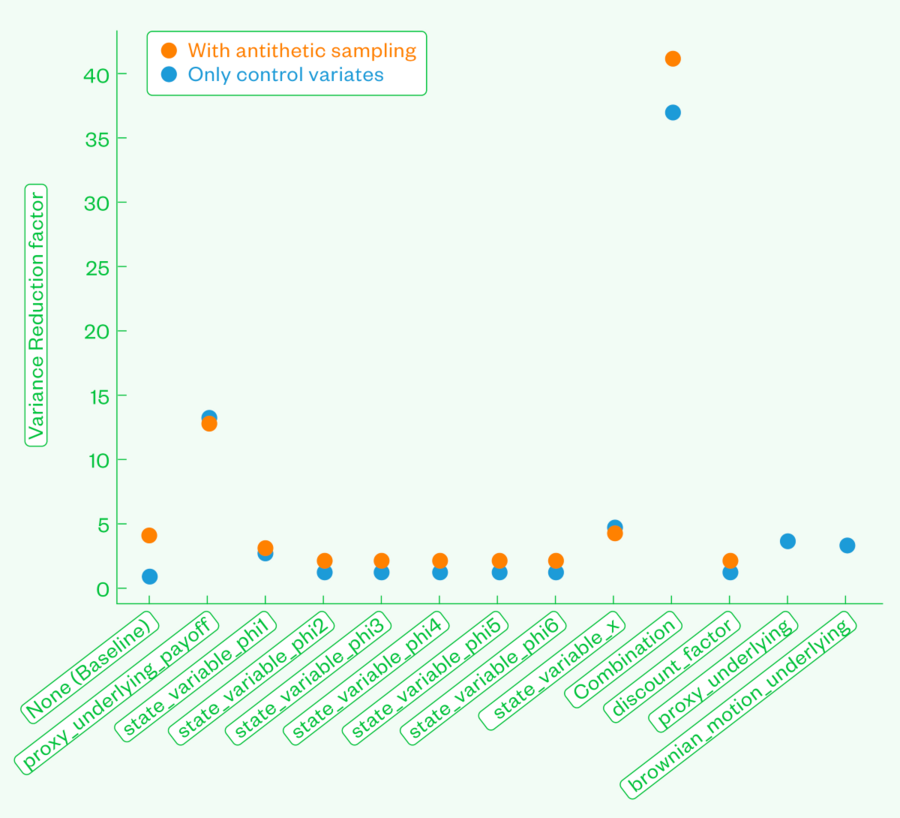
In Abbildung 1 ist für jede dieser Kontrollvariablen, jeweils mit und ohne antithetic sampling, der erreichte Varianzreduktionsfaktor gezeigt. Außerdem ist die Kombination aus allen Kontrollvariablen als Combination dargestellt und None (Baseline) zeigt die Varianzreduktion ohne Kontrollvariablen als Basislinie. Für den Fall ohne antithetic sampling und ohne Kontrollvariablen ist \(VRF\) gleich eins.
Die größte Varianzreduktion wird durch die Kombination aller Kontrollvariablen mit zusätzlichem antithetic sampling erreicht; hier erhalten wir \(VRF \approx 40\). Die modellinternen Variablen state_variable_phi1 bis state_variable_phi6 führen nur zu einer geringen Varianzreduktion. Die effektivste Einzelkontrollvariable ist der simulierte Payoff proxy_underlying_payoff.
Die Hinzunahme von antithetic sampling vergrößert den Varianzreduktionsfaktor in diesem Fall nicht, denn die normalverteilten Beiträge der Variation werden bereits von der Kontrollvariablen abgefangen.
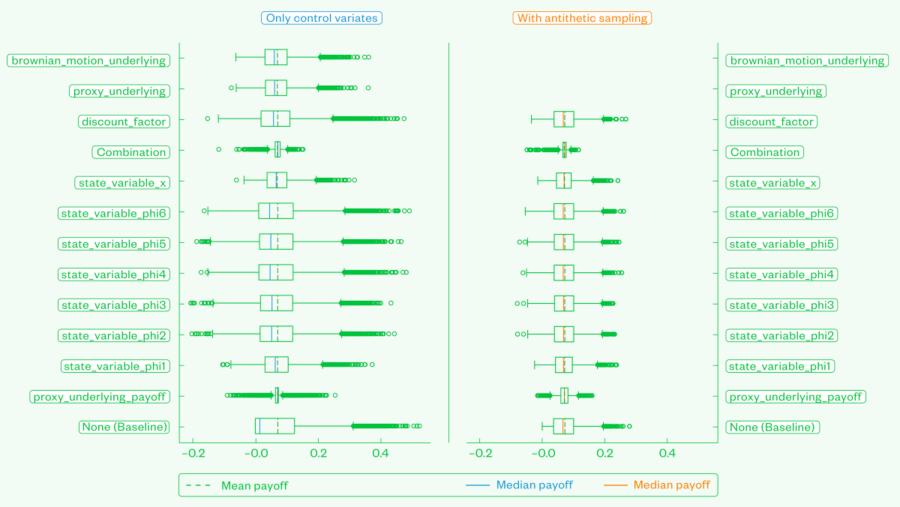
Abbildung 2 zeigt die Verteilung der Payoffs im Trolle-Schwartz-Modell für verschiedene Varianzreduktionsansätze als Boxplot. Auf der linken Seite werden ausschließlich Kontrollvariablen verwendet, auf der rechten Seite zusätzlich antithetic sampling. Die unterste Zeile None (Baseline) zeigt die Verteilung der Payoffs ohne die Verwendung von Kontrollvariablen. Dadurch ist unten links die ursprüngliche Verteilung der Payoffs zu sehen. Die in jeder Box eingezeichneten senkrechten Linien zeigen jeweils den Median (blau/orange) und das arithmetische Mittel (grün gestrichelt) der Payoffs. Der Mittelwert, der als eigentliches Arbeitsergebnis weiterverwendet wird, ist nahezu konstant für alle Varianten.
Insbesondere bei state_variable_phi4, state_variable_phi5 und state_variable_phi6 fällt auf, dass die Gesamtverteilung der Payoffs im Vergleich zur Originalverteilung nicht wesentlich schmaler wird, während die anderen Kontrollvariablen, primär jedoch state_variable_x und proxy_underlying_payoff, sowie die Kombination aller Kontrollvariablen, die Verteilung deutlich schlanker machen. Antithetic sampling führt in jedem Fall zu einer schlankeren Verteilung, am sichtbarsten jedoch für proxy_underlying_payoff und die Kombination.
Ergänzend zur Analyse im Trolle-Schwartz-Modell untersuchen wir die beschriebene Methodik nun im Heston-Modell. Im Fokus steht dabei die Monte-Carlo-basierte Bewertung einer europäischen Aktienoption sowie die Untersuchung geeigneter Kontrollvariablen und deren Einfluss auf die Varianz des Schätzers. Hierbei ist die Laufzeit 2 Jahre, Startwert = Strike, drift 2 %, weitere Modellparameter aus [1].
Hier verwenden wir folgende Kontrollvariablen:
- integrated_variance: Über die Laufzeit akkumulierte realisierte Volatilität des Heston-Pfades.
- underlying: Underlying des Modells.
- proxy_underlying_payoff: Payoff eines log-normal verteilten Proxy-Underlyings.
- brownian_motion_underlying: Brownsche Bewegung des Underlyings.
- brownian_motion_volatility: Brownsche Bewegung des Volatilitäts-Prozesses.
Ähnlich zu proxy_underlying_payoff und brownian_motion_underlying im Trolle-Schwartz-Modell werden hier die Kontrollvariablen brownian_motion_underlying und brownian_motion_volatility nicht zusammen mit antithetic sampling ausgewertet, da die Variablen selbst unmittelbar aus den gespiegelten Zufallsschocks bestehen und daher nach der Mittelung auf allen Pfaden konstant sind.

Abbildung 3 zeigt analog zu Abbildung 1 die Varianzreduktion, die mit den verschiedenen Kontrollvariablen, jeweils mit und ohne antithetic sampling, erreicht wird. Wieder führt die Kombination aller Kontrollvariablen mit zusätzlichem antithetic sampling zur größten Varianzreduktion. Hier wird sogar ein Varianzreduktionsfaktor von etwa 80 erreicht. Die effektivste singuläre Kontrollvariable ist proxy_underlying_payoff, deren Effektivität durch die Hinzunahme von antithetic sampling noch gesteigert werden kann.
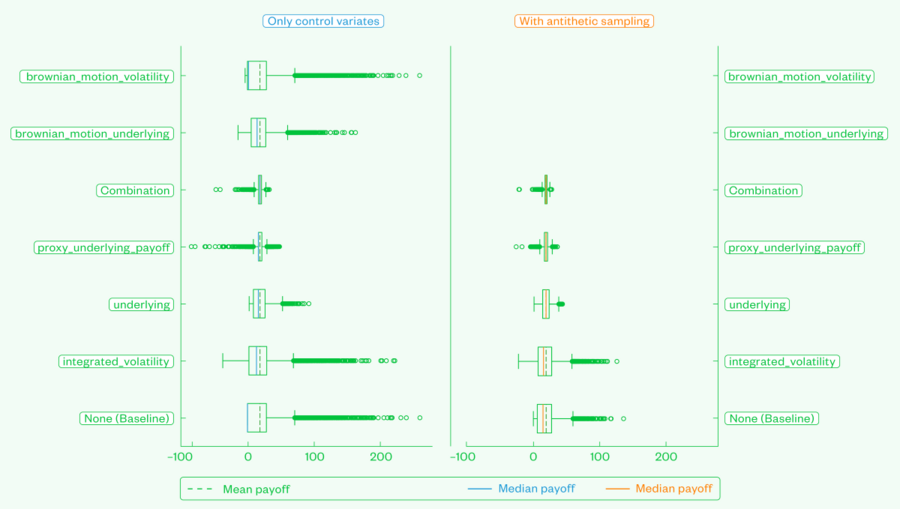
Abbildung 4 zeigt analog zu Abbildung 2 die Verteilungen der Payoffs vor und nach Varianzreduktion. Auf der linken Seite zeigt None (Baseline) die Originalverteilung der Payoffs ohne Varianzreduktion.
Wieder zeigt sich, dass allein der Einsatz von Kontrollvariablen die Verteilungen schlanker macht. Unabhängig davon, ob antithetic sampling eingesetzt wird, sind die Mittelwerte der Payoffs für alle Kontrollvariablen stabil.Zusammenfassung
Unsere numerischen Experimente haben anhand von praxisnahen Beispielen gezeigt, dass sich bereits mit einfachen Anpassungen der Methodik die Varianz des Preisschätzers deutlich reduzieren lässt. Je spezifischer diese Verfahren auf die Eigenschaften des Modells abgestimmt sind, desto größer ist die Wirkung, aber bereits mit dem generischen antithetic sampling wurde wiederholt eine Reduktion um einen Faktor 2 – 4 beobachtet. Neben der Abhängigkeit vom Modell variiert der Effekt naturgemäß auch mit den Eigenschaften des Trades, während wir hier nur einzelne repräsentative Fälle besprechen konnten. Neben dem Einsatz im Pricing erscheint es uns vielversprechend, die hier vorgestellten Methoden auch auf andere Anwendungen der Monte-Carlo-Simulation zu übertragen, etwa die Berechnung von xVAs im Kontrahentenrisiko, die ebenfalls als Erwartungswerte definiert sind. Die Verteilung der hier zugrunde liegenden Exposure-Pfade kann dabei unangetastet bleiben; die Varianzreduktion wirkt allein auf die Mittelung über die Beiträge der Pfade hinweg.
Quellen
1 Y. Cui, S. del Baño Rollin, G. Germano: Full and Fast Calibration of the Heston Stochastic Volatility Model. arXiv, 2016.
2 P. Glasserman: Monte Carlo Methods in Financial Engineering. Springer, 2003.
3 S. L. Heston: A Closed-Form Solution for Options with Stochastic Volatility with Applications to Bond and Currency Options. The Review of Financial Studies, 1993.
4 A. B. Trolle, E. S. Schwartz: A General Stochastic Volatility Model for the Pricing of Interest Rate Derivatives. The Review of Financial Studies, 2009.